Jak potesit sefa

Uplne jednoduche pravidlo pro kohokoliv kdo ma nejakeho nadrizeneho.

Kdyz komunikujete s nadrizenym tak neopomijejte dobre zpravy. Kazdy sef vetsinu sveho casu resi nejake prusery (stiznosti, problemy, apod.). Ono to je velmi ubijejici. Kazdy vetsinou nechce sefa zbytecne otravovat a jde za nim az kdyz je to teda vazny a ma nejakou hodne spatnou zpravu. A ty svetle okamziky v kazdem dni jsou situace, kdy neco funguje. Ono je i strasne otravne zjistovat ruzne statusy projektu. Proc neco neni uz hotove. Proc to trva tak dlouho. Proste to k te praci patri, ale je to otravne.

Naopak velmi prijemne je, ze kdyz v mailboxu nebo pri osobni komunikaci prevazuji informace co je vsechno hotove. A taky kdyz to je hotove rychle. Nekdy treba neco jde udelat behem par minut, ale je zase otrava na to cekat nekolik dnu. Kdyz to odcipa a dostanu po par minutach odpoved, ze je neco hotove tak mam okamzite radost.

Takze to je moje rada. Kdyz neco udelate tak proste dejte vedet. Pozitivni zpravy jsou vitane.

Investovani do P2P pujcek pres FOLIOfn

Bohuzel investovani do Peer to Peer pujcek v USA neni dostupne pro obcany CR pokud aspon nemaji SSN.

Ono je zajimave, ze i v USA to neni dostupne pro residenty kazdeho statu. V nekterych statech neni mozne primo do pujcek investovat. Ale nikdo stejnym lidem nebrani, aby si ty notes (smenky) nekupovali na trhu jako je FOLIOfn.

Kdyz investuji do Peer to Peer pujcek tak se kdykoliv muzu rozhodnout kazdou z tech pujcek prodat na FOLIOfn. FOLIOfn je neco jako burza.

Tady jeden z takovych pise jeho zkusenost:

Yet, my Return-over-Investment (ROI) for 2013 was over 70%. My IRR on 12/31 was 144%. And I did it without purchasing a single note off the Lending Club Platform. I can’t! I live in New Jersey! I’m one of the 24 states that are not allowed to directly invest in notes from Lending Club. I have to turn to Folio in order to participate. Now I will admit, most of my returns were the result of dealing with highly speculative notes.Losses make up part of my daily returns. The difference between most investors and myself is that I don’t let losses bother me. Instead, I continually put my effort into searching for notes that are profitable while accepting the risk. Unfortunately, most investors don’t have the fortitude for that type of investing, or, are unwilling to put in the time. So I am not going to get into that deep really aspect of Folio. I will, though, go over a few strategies that anybody can use that will either help reduce risk or offer opportunity for higher yields.

Ten nejvetsi risk u investovani do pujcek je v tom, ze nekdo pujcku prestane splacet. Na vsechno jsou verejne statistiky a to riziko se da nejak odhadnout. Dobry clanek zde. Treba kdyz je nekdo se splatkou pozde tak je je 19% pravdepodobnost ztraty. Kdyz je pozde 16-30 dnu tak je pravdepodobnost ztraty 44%.
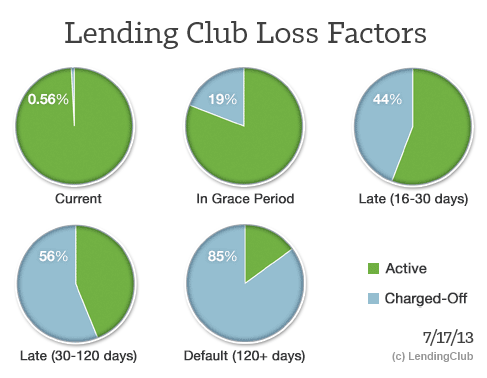
Lending-Club-Loss-Factors-7-2013


Pred par dny jsem mel prvni 4 notes, ktere nebyly zaplaceny vcas. Tak jsem premyslel co delat. Rekl jsem si, ze kdyz je 19% sance na ztratu tak je mozna i lepsi pujcky okamzite prodat na FOLIOfn. Listoval jsem je agresivne se slevou 20%. Rikal jsem si, ze nema cenu cekat az budou pozde treba mesic se splatkou. Tuto strategii radi hodne blogu, ktere se zabyvaji P2P pujcovanim. Pujcky behem jednoho dne nikdo nekoupil a druhy den najednou vidim, ze dve z nich jsou uz ve statusu – current. Tzn. jsou zaplacene. Bylo to jen nejake zpozdeni. Ale kdyby ty pujcky nekdo koupil tak ma okamzite slevu 20% na pujcce ktera je treba naprosto v poradku a bude placena dal. Na FOLIOfn vidim tisice pujcek co jsou current, ale pritom prodavany se slevou. Nekdo treba potrebuje okamzite likviditu nebo ma jiny duvod.

Tohle nejak tusim, ze je mozna nejvetsi prilezitost jak na P2P pujckach vydelat. Vyhledavat na FOLIOfn (kde jsou tisice pujcek) podle formuli pujcky, kde se treba majitele leknou, chteji prodat a prodavaji prilis levne. Pripada mi, ze je tam dost nedokonalosti. Ze to je pro vsechny nove. A ze i kdyz mame k dispozici spoustu informaci tak vetsina lidi proste jen reaguje a nejde do toho moc analyticky. Vetsina investoru nejsou profesionalni investori. Jsou to normalni lide co takto investuji treba par stovek dolaru a nevyplati se jim nad tim travit hodiny nejakou analyzou.

Co to je K-1 statements nebo 1099 form

Kazdy kdo ma v USA nejaky bankovni ucet co plati uroky asi vi, ze mu banka jednou rocne posle tzv. 1099 form. Je to formular, ktery banka posle financaku (IRS) a druhou kopii vam a uvadi se na nem kolik vam banka vyplatila na urocich. Nebo kdyz treba investujete do akcii tak tam se ukaze kolik vam bylo vyplaceno na dividendach nebo kolik mate zisku/ztraty z obchodovanim s akciemi. Kdyz podnikate jako fyzicka osoba tak vam budou 1099 posilat i firmy co vam platili za ruzne affiliaty, provedene prace, apod.

Jestlize v USA delate nejake investice tak vam zacnou zhruba na konci brezna tzv. K-1 statements.

Je to tim, ze vetsina investic se dela pres ruzne partnershipy. A ten K-1 statement pak ukazuje vas podil na ztrate nebo zisku. Plati to jak investice do nemovitosti pres ruzne partnershipy nebo LLC nebo do startupu pres Angel.co, SecondMarket, Microventures, apod.

Vsechny tyto formulare musite schovavat a dat vasemu danari (CPA). 1099 by vam meli prijit do konce ledna. K-1 vam zacnou posilat az tak v polovine brezna (kdy je deadline na danova priznani pro firmy). Coz znamena, ze nemate sanci zvladnout danove priznani vcas a musite si pozadat o prodlouzeni.

Hlavne je velmi dulezite si to hlidat a doopravdy mit jistotu, ze kazdy z techto formlularu dostanete. Casto musim jednotlive firmy sam uhanet a ptat se kdy mi to poslou. Kdyz je nepridate k danovym priznanim tak vam hrozi audit. No vetsinou zde na blogu tyto az tak konkretni rady nepisu, protoze pro vetsinu ctenaru to neni vubec relevantni. Ale rikam si, ze treba pro nekoho to je dulezite.

Na co je nejvice riskantni pujcit penize

Vite co mi pripada zajimave a zaroven komicke na Peer to Peer pujckach?

Kdyz si zadatele o pujcku specifikuji na co pujcku potrebuji tak najdete takoveto duvody:

  • zaplatit dovolenou
  • zaplatit svatbu
  • koupe auta
  • splaceni zustatku na kreditni karte
  • vzdelavani
  • stehovani
  • koupe domu (penize na downpayment)
  • obnovitelne energie (treba instalace solarnich panelu)
  • podnikani

Vite co je naprosto nejvice riskantni kategorie? Riskantni ve smyslu, ze je nejvetsi pravdepodobnost, ze pujcka nebude splacena? Treba to, ze si nekdo pujci na dovolenou? To me zni automaticky jako blbost si pujcovat penize na splaceni dovolene. Ale zdaleka to neni tak riskantni jako nejhorsi kategorie:

Podnikani!

Shipito sklad v Nevade se zaplnuje

Sklad v Nevade se pekne zaplnuje. Zhruba tretina je uz obsazena. Otevreli jsme ho loni v kvetnu.

IMG_9341

Brutus byl na inspekci a vypada spokojene.IMG_9342

Myslim, ze rok 2014 bude doopravdy zlomovy.Radikalne jsme ted zlevnili poplatky (1 dolar za odeslani baliku misto $8.50 nebo $2.50) i postovne do hodne zemi. Uprimne me docela vylekalo jak klesa pocet zakazniku v Rusku. Coz je teda hlavne zpusobeno propadem rublu a nejistotou ohledne zmeny zakonu na celni limity. Ale nechci aby nam klesal objem takze do toho jdeme trosku agresivneji. Ja osobne doufam, ze se to vyplati, protoze jinak jsme se dobrovolne pripravili o vyznamny zisk. Konkurence nam vyrostlo za par let hodne. A dost z nich nastavili ceny vyrazne levneji nez my. Takze jsem hledal kde mame rezervy a ted na nich pracujeme. Doufam, ze jim tedy na oplatku trosku taky zkomplikuji zivot;-).