Jsou P2P pujcky rizikova investice

V komentarich u clanku o P2P puckach zaznely nazory, ze to je prilis rizikova investice a nema smysl do toho davat vice nez 10% prostredku.

Uplne jednoduse se na to divam z dnesni perspektivy takto:

  • Akcie jsou na vrcholu a necekam nejaky obrovsky rust v nejblizsich letech.
  • Bondy pujdou dolu jakmile zacne U.S. Fed zvysovat uroky. A to se podle me uz ted 15-16 prosince stane.

Akcie jsou povazovany za rizikovou investici. Bondy za stabilni investici. Kdyz chcete byt agresivni investory tak date treba do 60%-80% prostredku do akcii a zbytek do bondu. Kdyz jste konzervativni investor tak to date pul na pul.

Ja osobne bych ted do tech bondu investovat nechci, protoze jejich hodnota pujde dolu. P2P pujcky jsou perfektni nahradou v portfoliu za ty bondy. Prinasi pravidelny prijem s dobrym vynosem. Riziko se snizuje diverzifikaci. Mam investovano do desitek tisic pujcek po malych castkach. Otevrenost systemu s daty a statistikami je dalsi garance. U P2P pujcek je riziko, kdyz pujde USA do recese. To si myslim, ze nas v nejblizsich letechneceka. Kdyz to bude hrozit tak sez P2P da vycouvat. Pujcky se bud daji prodat. Nebo se ceka az se zplaci. Zhruba za 1.5 roku prijde 1/2 penez zpet kdyz se tomu necha volny prubeh (LendingClub). U pujcek pro podnikatele (kde mam vetsinu penez) likvidita neni vubec problem. Staci ohlasit 30 dnu predem a da se vyplatit vse najednou. Ty business P2P mam vubec nejradeji a je to takove moje tajemstvi, protoze vetsina lidi co investuje pres Prosper nebo LendingClub o teto moznosti vubec nevi.

Takze uprijmne jsem v tomto mnohem vetsi optimista nez jsem videl v komentarich. A v P2P vidim tu nahrazku za konzervativni bondy. V mem pripade zhruba pul na pul s akciemi. Me vzdycky docela uklidni kdyz vidim jak se mnou lidi v komentarich nesouhlasi. Pak mam pocit, ze porad v tom nejaka prilezitost je. Jakmile si budou vsichni myslet, ze P2P jsou paradni investice tak se ty vynosy radikalne zhorsi.
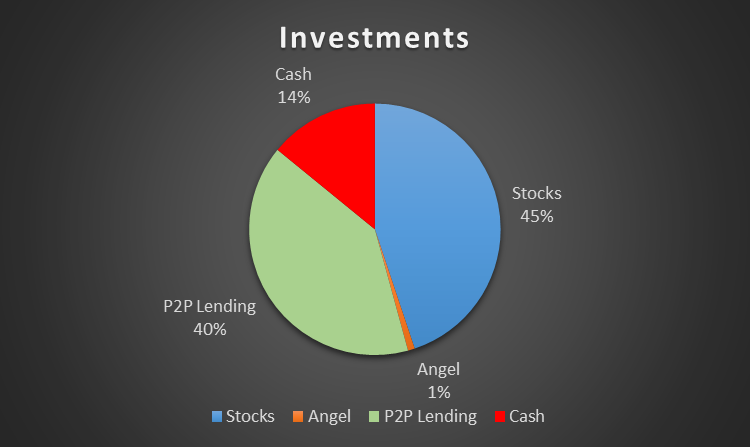
image001

Takto to vypada ted u mych investic (v grafu nejsou zahrnuty investice do nemovitosti).

Jak jednoduse ziskat bonusy na americkych kreditkach

Rad rikam, ze vsechno jde. Jen se proste musi chtit a najit cesta. Prilezitosti je kolem nas moc. Jen se nesmi cekat, ze nam je nekdo bude servirovat pod nos. Je potreba trosku vynalozit usili. Udelat si pruzkum. Hledat cesty a reseni. Pak budete prekvapeni co vsechno se da zaridit.

Kdyz jsem zacal letat zadarmo prvni tridou za mile, tak hodne lidi automaticky usoudilo, ze oni tu moznost nemaji.

IMG_0871

Verte mi, ze po takovychto zazitcich je trauma letat normalni business class.

IMG_0888

Ja jsem si mohl dovolit platit faktury za postovne v Shipito pres kreditni karty a ziskat tak stovky tisic mil kazdy mesic. No, ale toto neni jedina cesta. Tech cest je vzdycky vice. V dnesnim veku, kdy jsme zaplaveni informacemi je dokonce spousta cest popsana na Internetu. Takze jedine co to chce nebyt liny, pouzit Google a trosku si pocist.

Americke kreditky davaji obrovske bonusy za to, ze si zaridite novou kartu. Ten bonus je treba 50 tisic mil. Jsou doby, kdy ten bonus byva i vice (100,000 mil u British Airways kreditky). Jeste nedavno se dalo za 100 tisic mil letet z USA do Evropy a zpet v business class. Ted bohuzel dochazi k devaluaci programu (tech mil je potreba vice), ale porad ty principy plati.

Na to abyste dostali ten bonus tak vetsinou musite utratit nejakou castku behem par mesicu. Treba $3,000 dolaru behem 3 mesicu. Kazda kreditka to ma jinak. Nekdy je to i o dost prisnejsi a musi se utratit vetsi castky. Ten problem je jak utratit smysluplne ty penize, aby clovek dostal ten sign up bonus. Protoze za uplne blbosti ty penize utratit nechcete.

Takze vam jedno reseni naserviruji. Angazuji se v pujckach lidem pres platformu Kiva. Jsou to pujcky lidem hlavne v rozvojovych zemich, kteri potrebuji penize na nejakou operaci, rozjezd businessu, vzdelavani, apod. Pujcujete penize lidem, kteri jsou v nouzi. A Kiva pro ne muze byt jedina sance nebo mnohem levnejsi reseni jak vyresit svoji tizivou situaci v porovnani s jinymi moznostmi co maji.

Muzete se zapojit pres tento link do ceskeho teamu na Kiva. Vyberete si pujcky, ktere maji nizke riziko. To je dulezite jestli nechcete moc riskovat, ze o ty svoje penize prijdete. Obecne Kiva pujcky maji velmi malou tzv. default rate. Takto to muzete jeste vice pojistit. Jednoduchy filtr je, odstranit tzv. Experimental partners a vybrat partnery s 4.5 az 5 hvezdickami.

kiva

Pocitejte s tim, ze ty penize nedostanete hned zpet. Ale da se to ovlivnit dalsim filtrem a vybrat treba pujcky, ktere jsou na mene nez 12 mesicu.

Nabijeni Kiva uctu kreditem se dela pres kreditni karty. Takze takto muzete utratit $3,000 abyste dostali na kreditce ten sign up bonus. Kreditek muzete mit vice a na kazde bez problemu ziskat ten sign up bonus. Pres Kiva poskytenete pujcky. Pomuzete lidem, kteri pujcku potrebuji. A kdyz penize prijdou zpet tak si je nechate poslat zpet na osobni Paypal, kde nebudete platit poplatek za prijmuti penez.

Na zaver jen chci rict, ze nerad davam takove primocare navody. Vetsinou vse prestane brzy fungovat kdyz se o tom zacne moc psat. Ale skutecne jde jen o pristup a zpusob premysleni. Tech moznosti a reseni je strasne moc.

Diky P2P pujckam je znovu jednoduche byt rentierem

Pred peti lety jsem psal clanek “Dva miliony nejsou co byvaly“.

Ono ty dva miliony byla takova magicka castka co jsem si predstavoval, ze jednou vydelam a pak z toho budu zit jako rentier. Ve clanku jsem vzpominal na doby, kdy banky bez problemu platili uroky 5% a vice na sporicich uctech. Ta doba uz davno zmizela. Obzvlast teda banky v Americe uroky temer zadne neplati. Na sporicich uctech jsou uroky pod jedno procento rocne. Takze pro ty co chteli vydelat penize a pak zit z uroku to bylo velmi tezke obdobi.

Diky P2P pujckam to zacina byt znovu jednoduche. Je mozne mit znovu pravidelny a stabilni prijem podobny urokum v bance jako za starych casu.

Do P2P pujcek investuji uz nejakou dobu a ty vysledky jsou nadherne stabilni.

Mam nekolik uctu. Na kazdem mam trosku jinou strategii a jiny druh P2P pujcek. Ale ty vynosy jsou velmi podobne. Kazdy mesic ten vynos vypada temer stejne.

Moje P2P investice:

  • P2P pujcky podnikatelum (IOU Financial, Biz2Credit, apod.) – stabilni vynos 0.90%-0.92% kazdy mesic.
  • LendingClub – mam dva hlavni ucty. Na kazdem pouzivam jinou strategii. Pravidelny vynos je 1.09% a 0.96% mesicne.
  • Prosper – mesicni vynos 0.84%. Prosper vyuzivam nejvice pasivne.

Stabilita je pro rentiery dulezita. Vedet, ze mate mesicni prijem, ktery muzete pouzit. Kdyz budete mit investovan jeden milion dolaru tak vynos 0.9% vam da $9,000 mesicne na utratu. Z toho se da uz pekne zit. Nedejboze, kdyz se prestehujete do nejake levnejsi zeme, tak si budete zit jako kral. Vydelat jeden milion dolaru neni teda uplne jednoduche, ale neni to taky az tak strasne tezke. I relativne mala firma, ktera vydelava par set tisic dolaru zisku rocne ma pravdepodobne cenu vetsi nez jeden milion dolaru. Beru to, ze to je dobra zprava pro lidi co chteji byt rentiery. Ta hranice dostupnosti se velmi priblizila. A znovu je mozne mit velmi dobry vynos z kapitalu. Takze to jen tak pro inspiraci.

Americani moc nevyuzivaji dovolenych

V USA hodne uspesnych lidi tvrde maka a spoleha se na to, ze az budou v duchodu tak si budou uzivat.

Tohle je celkem normalni jev u hodne americanu, ze jezdi na dovolene mnohem mene nez treba lidi v Evrope. Zazil jsem to v me firme IncParadise, kde jsem zavedl placenou dovolenou, kterou nikdy nikdo nevyuzil, ze by odjel treba na 14 dnu pryc. Maximalne to zamestnanci vyuzili na jeden tyden, ale naprosta vetsina si vzdy vzala jen par dnu volno (treba na nejaky prodlouzeny vikend).

Tohle je pro nas Evropany nepochopitelne, ale je to fakt. Pro zamestnavatele je to naopak paradni, protoze nemate hruzu z toho, ze si zamestnanci budou chtit brat porad volno a lepe se vam vse v praci manazuje.

Ja jsem v tomto trosku jinaci a rad si beru dovolenou a jezdim nekam kdy to jen jde. Taky jsem nikdy necekal na to, ze budu cestovat az budu v duchodu. Mam pocit, ze cim je clovek starsi tim vice chce to svoje pohodli a stejne se mu uz tolik cestovat nechce. Za mlada jsem nekam letel economy tridou v letadle a byl jsem nadseny. Ted pracne hledam spoje, abych mohl letet prvni tridou a to jen urcitymi aerolinkami, ktere povazuji za dostatecne abych to prezil. Ve Swiss airlines se mi spatne spi, British maji moc mala sedadlaa jinymaerolinkam chybi uzavrene koje v prvni tride nebo nerozdavaji pyzama! A cekam, ze to bude cim dal horsi! Prekonavat jet lag je s vekem taky cim dal tezsi.

Ta pointa je, ze je tezke najit ten spravny kompromis. Na jedne strane kdyz chce byt clovek uspesny tak musi poradne maknout a venovat tomu cas. Na druhou stranu ten cas utika a ty sny se nesmi moc odkladat.

Cestovani za mile jde pekne z kopce

Ve zkratce letani za mile slo pekne do haje!

Letecke spolecnosti byly velkoryse v dobe krize a letenek za mile bylo moc. Posledni dva roky se uz za ty mile skoro nic neda najit. V economy class asi porad ano. Ale ve first class je to opravdu bida.

American Airlines nema na dlouhe lete v podstate nic (v kategorii Milesaver). British Airways to stejne. Cathay Pacific omezili letenky za mile. Swiss Airlines a Lufthansa taky.

Jediny kdo je porad stedri jsou Asiana, Korean Airlines a trosicku Singapore Airlines.

IMG_2192

Asiana First Class A380

Neci to co to byvalo. Letecke spolecnosti porozdavaly velke mnozstvi mil na ruznych bonusech za kreditni karty. Ted zjistily, ze je mezi lidmi moc mil, takze dochazi k devaluaci programu. Letenky stoji vice mil nez v minulosti. A k tomu omezili pocet sedadel, ktere za mile davaji.

Co je pozitivni, ze ceny za placene first class letenky sly hodne dolu. Takze to uz ted vidim na kombinaci placenych a a letu za mile. A doufam, ze ty nasbirane mile jeste budu schopen nekdy vyuzit.