Mam za sebou zhruba dva mesice investovani do P2P pujcek. Takto vypada muj ucet v LendingClub.
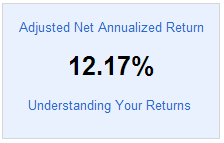
Ten vypocet vynosu je trosku zavadejici. Nebere v uvahu pujcky, ktere jsem prodal. Ten prodej pujcek (notes) pres Foliofn je hodne klicova vec cele strategie.
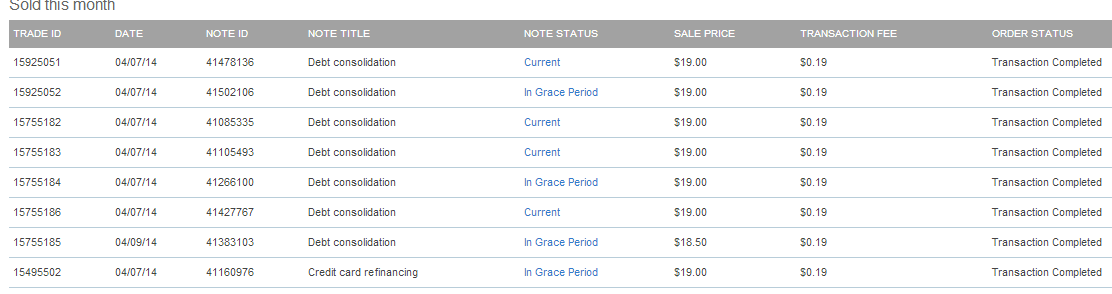
Nemam rad neplatice, takze jsem se rozhodl, ze pujcky, kde dluznik zaplati pozde budu agresivne prodavat. Nejdrive jsem zkousel dat slevu zhruba 15%. Prodeni cena pujcky v hodnote $25 byla tedy $22. Sem tam se neco proda (hlavne pres vikend), ale trva to tak tyden a neni garance, ze se proda vse. Kdyz jsem cenu slevnil na $19 tak se pujcka prodala temer okamzite.
V tabulce vidite pujcky co jsem prodal. Jenze tady si myslim, ze jsem prodal az moc levne. Po par dnech jsem videl, ze nektere pujcky zmenili status z In Grace Period (coz znamena, ze jsou 15 dnu a mene pozde se splatkou) na Current (vse OK a splaceno).
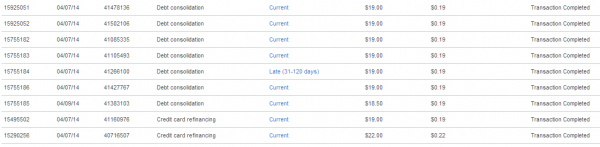
A tady je dalsi screenshot, ktery ukazuje, ze v podstate skoro vsechny pujcky ktere byli pozde se splatkou se vratili do Current stavu. Tzn. vse je splaceno. I kdyz je pujcka prodana tak na tom vypisu na Foliofn vidim ten aktualni stav. Pouze jedna pujcka zmenila status na Late 31-120 dnu.
Zaver je, ze jsem byl az moc agresivni s prodejem. Nemyslim si, ze to je spatna strategie prodavat pujcky, kde se nekdo spozdi s platbou. Ale ze neni potreba byt tak agresivni s cenou. Nebo se nejak lepe rozhodnout u kterych pujcek se vyplati byt agresivni a u kterych ne. Nekdo ma treba strategii, ze pocka az se ty pozdni pujcky stanou zpet current a pak je da na trh a proda je. Tim, ze je status current tak se najde vice kupcu co je jsou ochotni koupit i za vetsi cenu.
ROI cele zalezitosti je zatim minimalni. Mam zatim dva tisice pujcek. Prvnich par mesicu za sebou. Beru to jako vzdelavaci zalezitost. Podivam se na ucet na par minut parkrat tydne. Ale bavi me to. V P2P pujckach vidim obrovsky trend. Myslim, ze drive nebo pozdeji tento model nahradi vsechny mozne druhy pujcek od bank. Ono se to v podstate uz zacina dit. Americke banky se bud zacinaji bat, jako Wells Fargo co zakazalo zamestnancum jakoukoliv uceast na P2P pujckach. Nebo zacinaji spolupracovat, protoze vidi, ze P2P systemy dokazou delat stejnou praci mnohem efektivneji nez samotne banky a chteji ty platformy vyuzit pro processing jejich vlastnich pujcek.
Na zbohatnuti to neni. Jako alternativa k minimalnimu uroku na sporicim uctu to je dobre.


