Jak to jde s investicemi do P2P pujcek

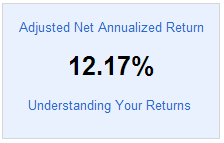
Mam za sebou zhruba dva mesice investovani do P2P pujcek. Takto vypada muj ucet v LendingClub.
interest

Ten vypocet vynosu je trosku zavadejici. Nebere v uvahu pujcky, ktere jsem prodal. Ten prodej pujcek (notes) pres Foliofn je hodne klicova vec cele strategie.

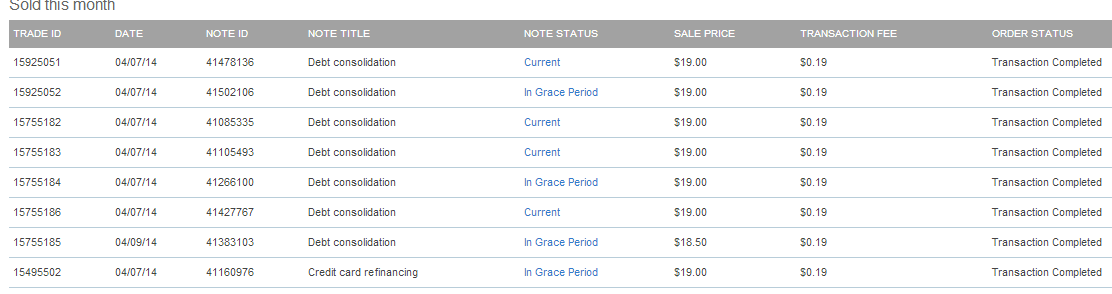
Nemam rad neplatice, takze jsem se rozhodl, ze pujcky, kde dluznik zaplati pozde budu agresivne prodavat. Nejdrive jsem zkousel dat slevu zhruba 15%. Prodeni cena pujcky v hodnote $25 byla tedy $22. Sem tam se neco proda (hlavne pres vikend), ale trva to tak tyden a neni garance, ze se proda vse. Kdyz jsem cenu slevnil na $19 tak se pujcka prodala temer okamzite.

V tabulce vidite pujcky co jsem prodal. Jenze tady si myslim, ze jsem prodal az moc levne. Po par dnech jsem videl, ze nektere pujcky zmenili status z In Grace Period (coz znamena, ze jsou 15 dnu a mene pozde se splatkou) na Current (vse OK a splaceno).
sold notes

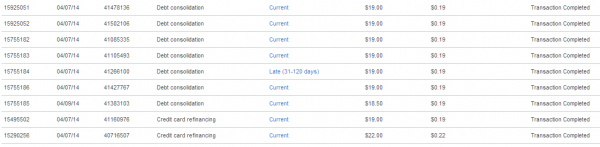
A tady je dalsi screenshot, ktery ukazuje, ze v podstate skoro vsechny pujcky ktere byli pozde se splatkou se vratili do Current stavu. Tzn. vse je splaceno. I kdyz je pujcka prodana tak na tom vypisu na Foliofn vidim ten aktualni stav. Pouze jedna pujcka zmenila status na Late 31-120 dnu.
April 26

Zaver je, ze jsem byl az moc agresivni s prodejem. Nemyslim si, ze to je spatna strategie prodavat pujcky, kde se nekdo spozdi s platbou. Ale ze neni potreba byt tak agresivni s cenou. Nebo se nejak lepe rozhodnout u kterych pujcek se vyplati byt agresivni a u kterych ne. Nekdo ma treba strategii, ze pocka az se ty pozdni pujcky stanou zpet current a pak je da na trh a proda je. Tim, ze je status current tak se najde vice kupcu co je jsou ochotni koupit i za vetsi cenu.

ROI cele zalezitosti je zatim minimalni. Mam zatim dva tisice pujcek. Prvnich par mesicu za sebou. Beru to jako vzdelavaci zalezitost. Podivam se na ucet na par minut parkrat tydne. Ale bavi me to. V P2P pujckach vidim obrovsky trend. Myslim, ze drive nebo pozdeji tento model nahradi vsechny mozne druhy pujcek od bank. Ono se to v podstate uz zacina dit. Americke banky se bud zacinaji bat, jako Wells Fargo co zakazalo zamestnancum jakoukoliv uceast na P2P pujckach. Nebo zacinaji spolupracovat, protoze vidi, ze P2P systemy dokazou delat stejnou praci mnohem efektivneji nez samotne banky a chteji ty platformy vyuzit pro processing jejich vlastnich pujcek.

Na zbohatnuti to neni. Jako alternativa k minimalnimu uroku na sporicim uctu to je dobre.

Jak funguji prodeje malych firem v USA

Uz mockrat jsem v minulosti uvazoval o prodeji IncParadise.

Ekonomicka situace se v USA zlepsila a banky zase davaji volneji pujcky na nakupy takovychto mensich firem. Bavil jsem se nedavno s business brokerem (lidi co prodavaji tyto mensi firmy) a vysvetloval mi jak takova typicka transakce funguje. No kdyz jsem to videl, tak jsem si rikal, ze bych radeji takove firmy kupoval nez prodaval.

Tohle je naprosto hypoteticky priklad. Ty cisla jsou vymyslena.

Dejme tomu, ze firma vydelava zisk pul milionu dolaru. Business broker vypocita podle ruznych formuli valuaci (cash flow metoda, multiple, apod.). Ale zjednodusene receno ten vysledek treba zrovna u takoveho businessu bude 4-5x zisku. Take v tomto pripade 2-2.5 milionu dolaru. Vytahnout z kapsy 2.5M a koupit firmu co vydelava $0.5M nezni zas tak lakave pro asi vetsinu lidi.

Ale podivejte se na stejny priklad kdyz se pouzije financovani bankou. A udajne vetsina dealu je takto financovana.

Kupujici da 15% downpayment – coz bude v tomto pripade pouze 300-375 tisic USD. To neni zas tak zavratna castka.

Prodavajici musi povinne 10% z kupni ceny dat jako pujcku kupujicimu (to je podminka banky).

Banka financuje 75% (6% urok, amortizace 10 let) mesicne zhruba $20 tisic USD.

Takze realisticky to vypada takto. Kupujici prvni rok po zaplaceni pujcek ma cash flow 500 tisic – 240 tisic bance = $260 tisic volny cash. Ano zjednodusuji to. Ale v podstate kdyby koupil firmu s $300 tisici downpaymentem tak skoro vse dostane prvni rok zpet. Zbylo mu v tom zainvestovano $40 tisic po prvnim roce. A ma firmu, ktera nadherne vydelava. Kdyz bude sikovny tak jeste neco vylepsi a firma bude vydelavat jeste vice.

Fantasticky ROI (return on investment).

Jak resime podporu na Shipito

Na Shipito mame zakazniky na celem svete. Znamena to, ze 24 hodin jsou nejaci nasi zakaznici zrovna online. Drive jsme byli se supportem k dispozici pouze v pracovni dobe v USA (zapadni pobrezi) a pouze ve vsedni dny. Coz nebylo uplne idealni. Treba kdyz mame v USA nedeli tak v Australii a Japonsku je uz pondeli. A vite jak to je v pondeli. Lidi jsou po vikendu plni energie a chteji vse resit. A ve stejnou dobu je v USA nedele a volno.

Uvazoval jsem jak vlastne nejlepe support resit. Po telefonu je problem, ze hodne zakazniku neumi poradne anglicky. Takze jim nasi zamestnanci nerozumi a vyridit nejaky problem trva hodne dlouho. Klidne 20-30 minut.

Emaily jsou dobre, ale casto se stava, ze na neco odpovime a zakaznik zase musi neco doplnit a odpovedet zpet. A kdyz se to vicekrat opakuje tak dochazi k frustraci. Porad toho delame hodne pres emaily a muzu napsat priste napsat trosku vice.

Jako nejlepsi forma podpory s enam zalibil live chat, protoze problemy se daji vyresit okamzite a taky podpora dokaze treba resit nekolik chatu najednou (efektivni vyuziti casu).

Takze jsme skutecne vsadili nase usili na ten live chat.Pouzivame primo tento – LiveChat.A snazime se vylepsovat.

Prvni vec co sleduji je pokryti. Cilem je mit 100% pokryti 24 hodin denne.

daily_availability

Tady to vidite v grafu zprumerovane.
average_daily_availability

Vypada to jednoduse, ale zas tak primitivni to neni. Kdy je v nejakou dobu na chatu jen jeden zamestnanec tak staci, aby si na chvilku odskocil a hned to odebere minuty z toho kdy jsme k dispozici.

Dalsi vec sledujeme je jaky feedback dostaneme od zakazniku. Samozrejme bych chtel 100% pozitivni feedback. Z tech negativnich se snazime poucit.

positive_chata_feedbacks

Jak dlouho musi zakaznik cekat (waiting time). To je dalsi ukazatel na kterem pracuje, aby byla co nejmensi cekaci doba.

waiting_times

Jak vidite tak jsme na tom moc dobre nebyli, ale zlepsujeme. Je to proces. Zasluha na tech zlepsenich patri Jasonovi (to je ta legenda co u me pracuje jako jeden z prvnich zamestnancu):-)

Startupy nesmi letat business class, ale muzou platit drahy najem

Kdyz budete rozjizdet startup tak v zadnem pripade nesmite letat pohodlne first nebo business class. Problem je, ze co by si tomu investori rekli (nedejboze kdyz ti investori treba letaji jeste economy). Vypada to blbe. A je jedno jestli si ty letenky kupujete nejak vyhodne nebo treba i za mile. Nejde o skutecnou podstatu jaky je to naklad. Jde o princip jak to vypada. Nebo jinymi slovy co si reknou lidi, ze?:-) Tohle jsem si vcera potvrdil po diskuzi se skvelymi startupisty do kterych vkladam veskere sve nadeje, sanci na budouci zisky a zabezpecni me osoby na duchod (jinymi slovy chci na ne vytvorit temito recmi trosku tlak:-). Vcera mi vsechno slibili u piva, ze budou letat economy, setrit penize a delal maximum pro uspech. Tak uvidime. To jsem teda jen trosku odbocil.

Co take cim dal casteji vidim je, ze kazdy startup musi byt v San Francisco Bay Area. To ze tam jsou brutalni najmy je celkem jedno. Hlavni je, ze to je epicentrum startupoveho deni. Jsou tam nejlepsi investori. Spousta networking akci, prednasek a mentoru. A kdyz je nejaka firma mimo Bay Area tak jsou proste mimo… nejak ten mindset takto funguje.

Ja si naopakmyslim, ze je lepsi byt nekde kde jsou nizsi naklady. Na najmech kancelari, platech i vlastnich zivotnich nakladech se daji usetrit obrovske castky. Staci kdyz za najem budete platit jeden tisic misto peti tisic dolaru. A cas od casu letet letadlem po Americe na meeting je otazka par stovek. I kdyz me toto pripada jako uplne normalni, jednoduchy a snadno pochopitelny princip podnikani – jinymi slovy mit nizke naklady a vysoke zisky. Tak mam pocit, ze tento postoj musim velmi casto dost durazne argumentovat, jako by to byl nejaky novy princip, ktery jeste nikdo nevyzkousel a neoveril. Nizke naklady, velke zisky. Je to divne, ze? Prece mnohem vetsi rana se da udelat, kdyz se na jakekoliv prijmy vykaslete. Hlavne udelate hokejku na grafech. Najdete investory. Naucite se prezentovat. Zjistite triky jakymi dostali penize ostatni. A tyto zkusenosti pak predavate dal, protoze to je co ma hodnotu a kazdy chce slyset.

Nastesti teda par lidi jeste znam, kteri podle tech pro me normalnich principu funguji. S nimi si rozumim. Ale je to fakt jiny svet. Premyslime jak co zaridit co nejlevneji. Ne jak na neco dostat dotaci a zaplatit 10x vice. Premyslime co je nejvyhodnejsi ne co bude nejlepe vypadat.

A co se tyka cestovani. Nechapu, ze nikdo nerozumi tomu jak se da levne a luxusne letat za mile. A jaky to ma dopad na to, ze po mezinarodnim letu z CR do USA nejste totalne zniceni. Teda aspon me to zabere vzdy par dnu nez jsem zpet ve 100% forme. A ta ztracena produktivita nikomu nevadi.

Treba takto se vyspite v A380 od Singapore Airlines

IMG_0884

Prazska burza a program Start – proc to nejde?

Z povzdali koukam na Prazskou burzu a rikam si jak je skoda, ze se program Start nikdy poradne nerozjel. Pripada mi to jako nadherne jednoducha moznost jak verejne upsat akcie. Jednoducha beru v porovnani podle pozadavku na jinych burzach.

Proc si myslite, ze se to v CR nikdy poradne nerozjelo?

A jake by bylo vlastne ocekavani takovych investoru? Dejme tomu, kdyz v USA budu jednat s investory tak ohodnoti Shipito na zhruba 6-8 nasobek zisku nebo 1.3 nasobek obratu.

Kdyz jsem kdysi uvazoval nad obchodovanim Shipito na Warsavske burze tak mi bylo receno, ze je moznost dosahnout valuace az 10 nasobku zisku. Tehdy se mi to zdalo malo:-). A nebyl jsem uplne nadseny. Bylo to, ale tim, ze Shipito rostlo a ja jsem videl, ze dalsi rok budu mit ten zisk trojnasobny.

Me toto zajima hlavne ve vzdelavaci rovine. Kdyz se firma rozdeli na drobne akcie a da se lidem moznost investovat v malych castkach co je presne to ocekavani. Dosahne se lepsi valuace nez pri jednani s velkymi investory? Zkuste mi dat nejaky feedback podle tech cisel co pisu. Co se vam zda drahe a co ne?